支払いが遅れることは、私たちにとって避けたい事態ですが、時には不意に起こることもあります。特に三井住友の支払い遅れが何回まで許容されるのかは、多くの人が気になるポイントです。私たちもそんな疑問を抱えた経験があります。
三井住友 支払い遅れの概要
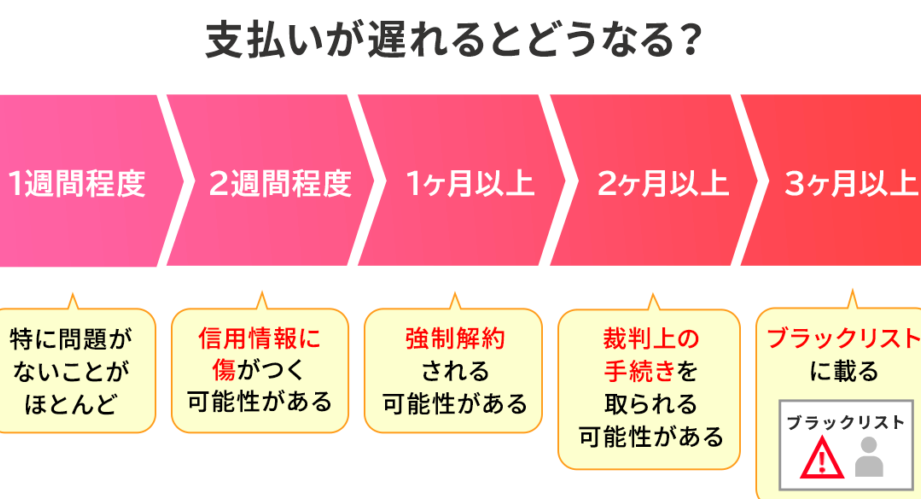
三井住友銀行における支払い遅れは重要な問題です。支払いが遅れる回数によって、信用情報に大きな影響を与えることがあります。一般的に、遅れが1回の場合は軽度の影響ですが、2回以上になると深刻なインパクトが現れます。
具体的には、以下のポイントを考慮できます:
- 1回目の遅れ: 影響は最小限。ほとんどの場合、警告が出されます。
- 2回目の遅れ: 信用スコアに影響。金融機関からの評価が下がる可能性があります。
- 3回目以降の遅れ: より深刻な影響。新たなローンやクレジットカードの申請が難しくなることがあります。
支払い遅れの影響
支払いの遅れは、信用情報や金利に直接的な影響を与える。特に三井住友の支払い遅れの回数が増えるほど、これらの影響が大きくなる。
信用スコアへの影響
支払い遅れが信用スコアに与える影響は重要だ。以下のポイントを考慮する必要がある:
- 1回目の遅れ: あまり影響がない。ただし警告通知が届くことがある。
- 2回目の遅れ: 信用スコアが低下し始める。この段階では新たなローンの審査に影響が出ることがある。
- 3回目以降の遅れ: 新しい信用契約の申請が難しくなる。信用情報に永久的なマイナスが記録される可能性も。
信用情報機関は、支払い遅れの詳細を登録し、それが信用スコアにどのように反映されるかを明確に記録する。
利息の増加
支払いが遅れると、利息が増加することが多い。遅延利息は通常の利率とは異なり、以下のような影響がある:
- 契約の利率に基づく追加費用: 支払い遅れに対するペナルティとして、利率が上昇することがある。
- リボ払いの影響: 繰り返し遅れると、リボ払いの残高が増え、支払額が大きくなることがある。
- 元本に対する利息増加: 遅延した金利が累積し、元本に対しても影響を与えることがある。
支払い遅れの回数
支払いが遅れると、信用情報や金利にさまざまな影響を与えます。具体的に何回までの遅れが許容されるのか、以下で詳しく見ていきましょう。
遅れた場合の対応
- 即座に確認する: 支払いが遅れた場合、まずは明細を確認し、遅れの原因を把握することが重要です。
- 連絡を取る: 遅れが発生したら、すぐに三井住友銀行に連絡し、状況を説明することが推奨されます。このコミュニケーションは柔軟な対応を助けます。
- 支払い計画を立てる: 次回の支払いに向けて、計画を立てて見通しを持つことが求められます。必要に応じて、分割払いを相談することも有効です。
- 信用情報を確認する: 定期的に信用情報をチェックし、遅れが反映される前に対策を講じることが大切です。
遅れる理由
支払いが遅れる理由はさまざまですが、以下の理由が一般的です。
- 金銭的問題: 突発的な出費などにより、払えなくなることがあります。
- 管理ミス: 支払い期日を忘れてしまう、または誤って変更することがあります。
- 連絡不通: 通信手段の不具合により、通知が届かないことも影響します。
- 契約内容の不理解: 契約書を十分に確認せず、支払い条件を誤解することがあります。
遅れを防ぐための対策
支払いが遅れることを防ぐためには、いくつかの有効な対策があります。まず、計画的な予算管理が必要です。予算をしっかりと立て、毎月の収入と支出を明確に把握することで、余裕を持った支払いを実現できます。
次に、口座の残高を定期的に確認しましょう。例えば、週に一度、口座の残高をチェックすることで、突然の出費に備えられます。また、支払いの期限をカレンダーに記入し、リマインダーを設定することも効果的です。これにより、支払いの期日を忘れることを防げます。
さらに、支払いの自動引き落としを設定するのも一つの方法です。自動引き落としを利用すれば、手動での支払いを忘れる心配がなくなります。ただし、これを利用する場合は、口座に必要な残高があることを確認することが重要です。
もちろん、予期せぬ経済的問題が発生することもあります。その場合には、すぐに三井住友銀行に相談し、適切な対応を取るようにしましょう。信頼関係を築くことが、今後の信用にも繋がります。また、定期的に信用情報を確認することも重要です。信用情報を把握することで、自分の信用状況を正確に理解できます。
支払い遅れの防止策として、次のポイントに注意してください。
- 収入と支出の計画: どのような支出があるのかを事前に洗い出し、優先順位をつけて支出を管理する。
- 口座残高の確認: 定期的に残高を確認し、急な出費に備える。
- リマインダーの活用: 予定表に支払い日を記入し、通知を設定する。
- 自動引き落としの利用: 確実な支払いを実現するために自動化する。
- 信用情報の確認: 定期的に信用状態をチェックし、改善点を探る。
まとめ
支払い遅れの回数が信用情報に与える影響は非常に大きいです。特に三井住友銀行の場合は1回目の遅れは警告に留まりますが2回目以降は信用スコアにマイナスの影響を及ぼします。3回目以降は新たな信用契約の申請が難しくなるリスクもあります。
私たちは支払い遅れを防ぐために計画的な管理が重要だと考えています。予算管理やリマインダーの設定、自動引き落としの利用などを通じて、信用状況を良好に保つ努力を続けましょう。これにより、安心して金融サービスを利用することができるでしょう。