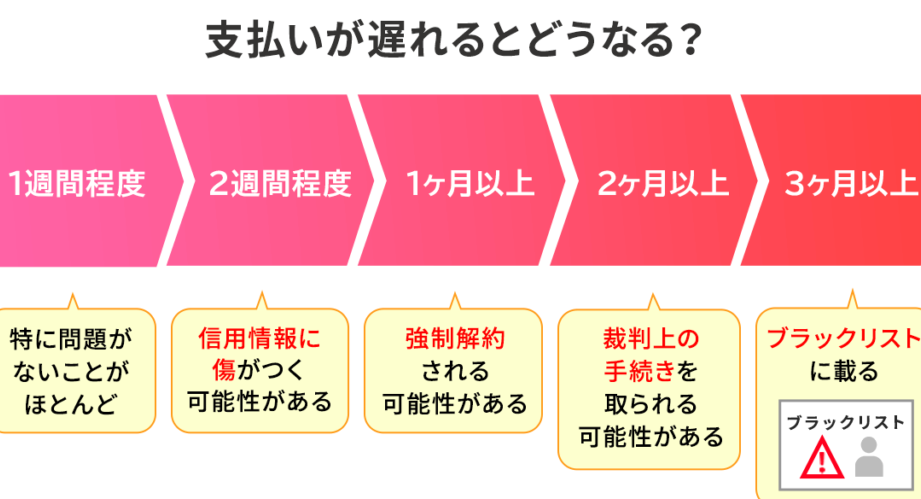
支払いが遅れると、私たちの信用にどんな影響があるのか、考えたことはありますか?特に、支払い何日遅れたらブラックリストに載るのかは、多くの人にとって気になるポイントです。金融機関やクレジットカード会社は、支払い遅延をどのように評価し、どのタイミングで私たちをブラックリストに載せるのかを理解することは非常に重要です。
支払い遅延の影響
支払い遅延は、信用評価に深刻な影響を与えます。特に、どのくらいの遅れがブラックリストに載るか知ることが重要です。
ブラックリストとは
ブラックリストとは、金融機関やクレジットカード会社が、支払い遅延や債務不履行の歴史がある人々を記録したリストです。このリストに載ると、ローンやクレジットカードの申請が困難になります。個人の信用力が大幅に低下し、将来的な借入の機会が制限される可能性があります。
ブラックリストに載る理由
ブラックリストに載る理由は主に以下の通りです。
- 支払いが61日以上遅延
- 支払義務が履行されない場合
- 複数回の遅延が記録されるケース
支払いの遅延期間
支払いの遅延が信用に与える影響を理解することが重要です。具体的に支払いが何日遅れるとブラックリストに載るかを明示します。
支払い何日遅れたらブラックリストに載るのか
支払いが61日以上遅れると、ブラックリストに載る可能性が高まります。この期間は、多くの金融機関で一般的に採用されているルールです。例えば、クレジットカードの支払いやローンの支払いがこの期間を越えると、信用情報機関に照会され、信用スコアに悪影響を及ぼします。また、1回の遅延だけでなく、複数回の遅延もリスクを高める要因となります。
各金融機関の対応
金融機関によって支払い遅延の扱いは異なります。例えば、ある銀行では31日以上の遅延で警告を出す一方、他の金融機関では60日未満でもペナルティが課されることがあります。以下は、いくつかの金融機関の具体的な対応を示したリストです。
- 銀行A: 30日遅延で催促、61日遅延でブラックリスト入り
- 銀行B: 45日遅延で信頼度低下、90日遅延でブラックリスト入り
- クレジットカード会社C: 30日遅延で利息の増加、60日遅延でブラックリスト入り
遅延を防ぐ方法
私たちが支払いを遅延させないためのいくつかの方法について考えます。計画的な管理と便利なツールを活用することで、支払いをスムーズに進められます。
予算管理の重要性
予算管理は、支払いの遅延を防ぐために不可欠です。毎月の支出を把握すれば、必要な資金を確保できます。予算を立てる際には、以下の点を考慮します。
予算を定期的に見直すことで、優先事項を再評価できます。
自動引き落としの利用
自動引き落としは、支払いを忘れないための便利な方法です。手動での支払いを行わなくても、期日通りに引き落としが行われます。自動引き落としを利用する際、以下の注意点があります。
ブラックリストの影響
ブラックリストに載ることは、私たちの信用に重大な影響を与える。具体的には、信用スコアや生活全般にさまざまな影響が及ぶ。
信用スコアへの影響
信用スコアが低下すると、将来の信用利用に困難をきたす。信用スコアが300から850の範囲内で評価され、スコアが低いと高金利の影響を受ける。例えば、支払い遅延が60日以上になると、信用情報機関に通知され、スコアが直接的に下がる。このため、以下の点に注意が必要だ。
- 支払い遅延の頻度
- 過去の信用履歴
- 未払い額のコントロール
特に、金融機関は過去の履歴を重視し、支払いの遅延が続くと新たな貸出が困難となる。
生活への影響
生活全般にも不利益が生じる。ブラックリストに載ると、家賃契約や新たなクレジットカードの取得が難しくなる。また、保険契約や携帯電話契約の際にも影響が出ることがある。これらの制約により、金銭的な自由が制限される。生活の質が低下し、自信を失うこともある。注意すべき点は次の通りだ。
- 住居契約が難しくなる
- 追加の保証金が要求される可能性がある
- 緊急時に融資が受けにくくなる
解決策と再建方法
支払い遅延から脱出し、信用を再建する方法について考えてみましょう。このプロセスには、具体的なアクションプランが必要です。
ブラックリストからの脱出方法
まず、ブラックリストから脱出するためには、未払い額をできるだけ早く支払うことが重要です。これにより、信用情報が更新され、リストからの除外が可能になります。また、以下の手段も有効です。
- 金融機関との連絡: 支払い遅延が生じた場合、速やかに金融機関に連絡しましょう。誠実に状況を説明し、与信回復の意志を伝えます。
- 分割払いや猶予の交渉: 大きな金額が未払いの場合、分割払いの提案を行うことや、支払い猶予を求めることも考えられます。
- 信用情報機関への確認: 自分の信用情報を確認し、誤った情報があれば訂正依頼をします。
これらのステップを踏むことで、信用情報が改善される可能性が高まります。
再び信用を築くために
次に、信用を再び築くためには、計画的な財務管理が不可欠です。信用スコアの向上には数ヶ月かかることがありますが、以下の行動が助けになります。
- 定期的な支払いの維持: 新たな支払いは必ず期限内に行うことが大切です。これによって、信用履歴に良好な情報が増えていきます。
- 少額のクレジット利用: 少額のクレジットカードを利用し、余裕を持って支払うことで、信用スコアを改善できます。
- 信用の専門機関を利用: 必要であれば、信用改善会社のサービスを利用し、専門家のアドバイスを受けることも検討しましょう。
Conclusion
支払い遅延が私たちの信用に与える影響は非常に大きいです。特に61日以上の遅延はブラックリスト入りのリスクを高めます。私たちが信用を守るためには、計画的な支払い管理が不可欠です。
自動引き落としや予算管理を活用することで、支払いをスムーズに行うことができます。万が一遅延してしまった場合でも、早期に対処することで信用を回復する道があります。私たちの信用は生活全般に影響を及ぼすため、常に注意を払い、賢明な選択をしていきましょう。