年金の支払いは何歳から始まるのか、私たちはこの重要な疑問に直面しています。多くの人が将来の生活設計を考える中で、年金制度の理解は欠かせません。年金の支払い開始年齢は、私たちの経済的安定に大きな影響を与える要素です。
年金の支払いは何歳から
年金の支払い開始年齢は、私たちが将来受け取る年金の金額やタイミングに大きく影響します。一般的には、国民年金は65歳から支給されますが、60歳から64歳の間に支給を受ける選択肢も存在します。この場合、受け取る年金額が減額されます。以下の項目は、年金の支払い開始に関する重要なポイントです。
- 国民年金: 満60歳になる年の4月1日時点で受給資格を満たすと、65歳から年金を受け取ることができます。
- 厚生年金: 勤務先で加入している場合、通常も65歳から支給されるが、上限年齢があるため注意が必要です。
- 早期受給: 60歳から64歳での受給も可能ですが、基準年齢から受け取る場合、年金額が減少します。
- 繰上げ受給: 受給開始を60歳まで早めれば、月額の年金が減りますが、早く受け取ることができます。
年金制度の概要
年金制度は、老後の経済的安定を支える重要な仕組みです。私たちは、この制度についての理解を深めることで、将来の計画を立てやすくなります。
公的年金と私的年金
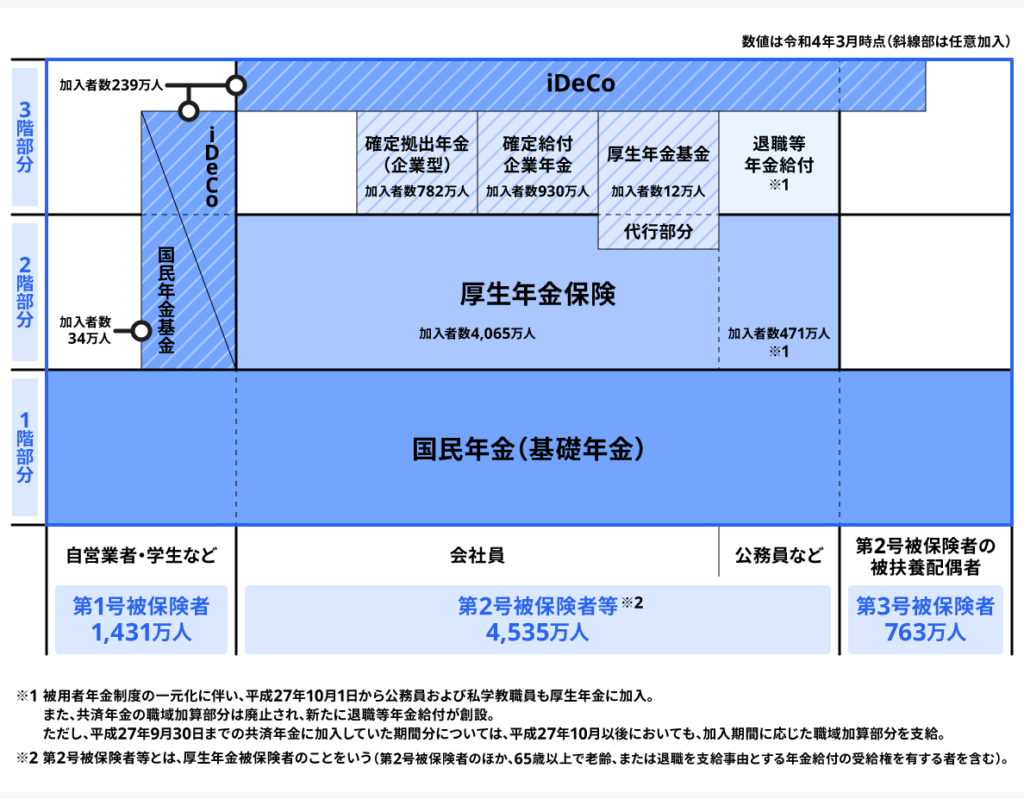
公的年金は、政府が運営する年金で、国民年金と厚生年金が含まれます。逆に、私的年金は、自助努力によって積み立てられる年金で、企業年金や個人年金がその例です。公的年金は基本的な生活を支え、私的年金はそれを補完する役割を果たします。
- 公的年金の特長
- 政府が運営
- 安定した受給
- 受給資格の条件あり
- 私的年金の特長
- 自由に設計可能
- 資産形成を促進
- リスクが伴う場合あり
年金の種類
年金は、各自の生活状況や職業に応じて異なる種類があります。一般的な分け方として、国民年金、厚生年金、企業年金、個人年金があります。
- 国民年金
- すべての国民が加入
- 支給開始年齢は65歳
- 厚生年金
- 働く人が加入
- 基本的に65歳から支給
- 企業年金
- 会社が提供
- 給与に基づいて積み立て
- 個人年金
- 自分で契約
- 自由度が高い
年金支払い開始年齢
年金の支払い開始年齢は、将来の経済的安定に大きな影響を与えます。正確な情報を持つことが重要です。
一般的な年齢
日本の国民年金は、通常65歳から支給されます。満60歳になる年の4月1日時点で受給資格を満たすと、年金支払いが開始されます。さらに、厚生年金も基本的には65歳から支給され、企業によって保障されています。これは、長期的な経済計画を立てる上で非常に重要な情報です。また、何人かは60歳から64歳の間に受給することも可能ですが、この場合、支給額は減額されます。
年金支払いの影響
年金の支払いは、私たちの経済的状況や社会的つながりに大きな影響を及ぼします。具体的な影響を把握することで、年金の重要性が理解できるでしょう。
経済的影響
年金の受給開始年齢が遅くなると、未来の収入に圧力がかかる場合があります。特に以下の点が重要です:
- 受給開始年齢が65歳の場合、65歳から受け取る金額がそのまま保証されます。
- 早期受給を選択した場合、毎月の年金額が減少します。この減少率は、多くの場合、数十パーセントに及びます。
- 長期的な資金計画を立てる必要があります。年金だけでは生活が安定しないこともあり、他の収入源を考慮することが大切です。
これらの要因により、年金の受給計画は私たちの財政状態に直結します。
社会的影響
年金は、社会保障としても重要な役割を果たしています。以下のポイントが挙げられます:
- 高齢者の生活の質を改善し、経済的な不安を軽減します。これにより、高齢者が社会で活躍しやすくなります。
- 世代間の公平性が求められます。年金制度が適切に運用されることで、全世代が経済的に安定する環境が整います。
- 地域コミュニティの活動にも寄与します。年金を持つことで、地域内での消費が促進され、経済が活性化します。
まとめ
年金の支払い開始年齢は、私たちの経済的安定に直接影響を与える重要な要素です。一般的に、国民年金は65歳から支給されるが、60歳から64歳の間にも選択肢があります。受給資格は、満60歳になる年の4月1日時点で満たされている必要があります。
また、厚生年金は通常65歳から支給されるが、勤務先により状況が異なる場合があります。私たちが年金の受給開始年齢を理解することで、長期的な計画を立てやすくなります。早期受給を選択すると、月々の年金額が減少するため、注意が必要です。
公的年金と私的年金の違いも、考慮に入れる必要があります。公的年金は、国民年金と厚生年金から成り、基本的な生活の支えとなる一方、私的年金は自助努力によって積み立てられます。これには企業年金や個人年金が含まれ、選択の自由度が高いです。
Conclusion
年金の支払い開始年齢は私たちの将来設計において重要な要素です。65歳からの受給が基本ですが、60歳からの選択肢もあるため、計画的に考えることが大切です。私たちが年金制度をしっかり理解し、適切な選択をすることで、経済的な安定を図ることができます。
公的年金と私的年金の違いを意識しながら、ライフスタイルに合った年金プランを選ぶことが、より良い未来につながります。年金制度の活用を通じて、安心して生活できる環境を整えていきましょう。